
弁護士法人デイライト法律事務所 パートナー弁護士
種類株式とは、配当や議決権(株主総会に参加して、会社のルール決めに賛成・反対を表明する権利)について、通常の株式である普通株式とは異なる定めをした株式のことです。
種類株式を発行することで、資金調達の円滑化や経営権の安定など、企業の成長戦略に合わせて柔軟な設計が可能となります。
本記事では、種類株式の特徴や導入方法、具体的なメリット・デメリットのほか、実務的な定款の記載例や登記手続きについて、弁護士が解説します。
種類株式の導入時の注意点を正しく理解し、自社に最適なスキームを構築するためのガイドとしてご活用ください。
種類株式とは?
種類株式の意味
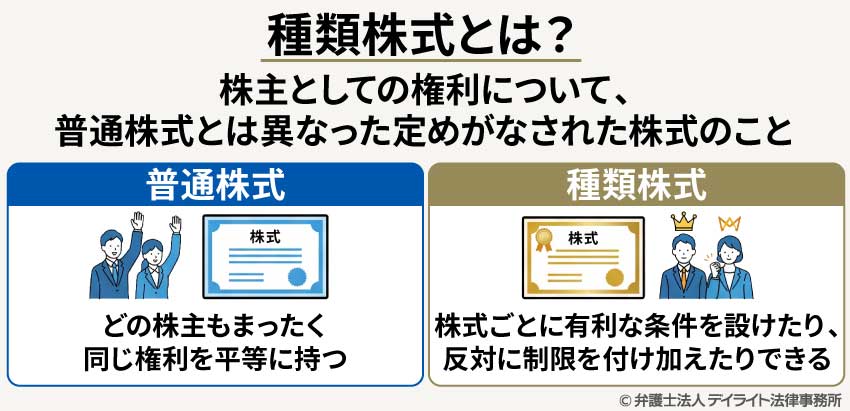
種類株式とは、簡単に言えば、剰余金(じょうよきん:会社が出した利益のこと)の配当や議決権などの株主としての権利について、普通株式とは異なった定めがなされた株式のことをいいます。
種類株式と普通株式との違い
世間一般でいう「株式」とは、通常は、普通株式のことを意味します。
普通株式は、どの株主もまったく同じ権利を平等に持っています。
これに対し、種類株式は、株式ごとに有利な条件を設けたり、その反対に制限を付け加えたりして、普通株式とは異なった権利内容が定められています。
普通株式は、株主の誰もが同じ条件を持っているのに対して、種類株式は、特別な決まりを盛り込み、配当を優先的に受け取ることができたり、逆に株式の譲渡に制限があったりするなど、一律ではないルール設定がなされているのが大きな違いです。
種類株式の一覧
種類株式の一覧表
会社法では、種類株式として以下の9つの株式を定めています(108条1項)。
なお、一般的には、これらの9つの株式の中から必要なものを組み合わせて、その会社独自の種類株式を作ることになります。
| 種類 | 内容 |
|---|---|
| 1. 剰余金の配当 | 剰余金(利益)の配当を受け取る際に、優先順位や金額について異なる定めを設けた株式 |
| 2. 残余財産の分配 | 会社の清算や倒産時に残った財産(残余財産)を分ける際、その優先順位や金額について異なる定めを設けた株式 |
| 3. 議決権制限 | 株主総会での議決権を一部または全部制限することを内容とする株式 |
| 4. 株式の譲渡制限 | 株式を他人に譲渡する際に、会社の承認が必要となる制限を設けた株式 |
| 5. 株主からの取得請求権 | 株主が会社に対して、保有する株式の対価に金銭や他の株式などの財産を請求できる権利が付いた株式 |
| 6. 会社による取得条項 | 一定の事由が発生した際、会社側が株主から強制的に株式を買い取ることができる権利が付いた株式 |
| 7. 全部取得条項 | 株主総会の決議によって、特定の種類の株式すべてを会社側が強制的に取得することができる定めを設けた株式 |
| 8. 拒否権 | 株主総会や取締役会で決議された事項について、さらにこの種類株式の株主による種類株主総会の決議も必要とする定めを設けた株式 |
| 9. 役員(取締役又は監査役)の選任権 | この種類株式の株主だけで構成される種類株主総会において、取締役や監査役を選任できる権利が付いた株式 |
1. 剰余金の配当
剰余金(利益)の配当について、優先順位や金額について異なるルールを設けた種類株式です。
代表的な例は、普通株式よりも優先的に一定額の利益を受け取ることができる「配当優先株式」です。
反対に、普通株式よりも配当の順位が後回しになる「配当劣後株式」や、特定の事業部門の業績に連動して配当が決まる「トラッキング・ストック」なども、この種類に含まれます。
2. 残余財産の分配
会社を解散して清算する場合や倒産した場合に残った財産を分ける際、その優先順位や金額について異なるルールを設けた種類株式です。
普通株式よりも優先して一定額を回収できる「残余財産優先株式」がその典型です。
実際には、会社の清算や倒産時には残余財産が存在しないケースも多いですが、万が一の事態に備えて、分配の優先的な取り分を明確にしておくための仕組みです。
3. 議決権制限
株主総会における議決権について、一部または全部を制限するルールを設けた種類株式です。
「経営には関心がないけれど、配当などの利益はしっかり受け取りたい」という投資家を対象に、前述の「配当優先株式」と組み合わせて発行するのが一般的です。
つまり、配当額を普通株式よりも優先させる分、議決権については制限するという内容の株式です。
経営陣にとっては、会社の経営権を自分たちに残したまま、外部から資金を集められるというメリットがあります。
4. 株式の譲渡制限
株式を他人に譲渡(売買や贈与)するには会社の承認(許可)が必要となるというルールを設けた種類株式です。
日本の未上場企業では、ほぼすべての株式にこの制限がついています。
これにより、会社にとって好ましくない人物が株主になることを防ぎ、経営の安定を守ることができます。
また、あえて特定の種類の株式だけに譲渡制限を設けるといった柔軟な設計も可能であり、親族内や特定のグループ内でのみ株式を流通させたい場合などに活用されています。
5. 株主からの取得請求権
株主が会社に対して、自己が保有する株式を引き取ってもらう代わりに、あらかじめ決められている対価(金銭や他の株式、その他の財産)を請求できる権利が付いた種類株式です。
取得請求権があることで、株主にとっては「必要に応じて会社に株式を引き取ってもらえる」という安心感が生まれ、投資がしやすくなり、会社側もスムーズに資金を調達できるというメリットがあります。
6. 会社による取得条項
あらかじめ定められた一定の事由が発生した際に、会社側が強制的に株主から株式を買い取ることができる権利が付いた種類株式です。
一定の事由とは、例えば、一定の期間が経過した場合や、株式を公開(上場)した日などのあらかじめ決めた経営指標を達成した場合、株主が亡くなった場合などが挙げられます。
前述の「取得請求権」は株主が主導するものでしたが、こちらは会社が主導して、株主の同意なしに株主から株式を回収できる点が大きな違いです。
取得条項によって会社が株主から株式を回収することで、株主構成を整理し、経営の安定を図ることが可能となります。
7. 全部取得条項
複数の種類株式を発行している株式会社において、株主総会の決議によって、特定の種類株式のすべてを会社側が強制的に取得することができるというルールを設けた種類株式です。
前述の「会社による取得条項」と異なり、一定の事由が生じなくても、株主総会の決議を経ることにより、任意のタイミングで特定の種類株式の全部を取得することができる点が特徴です。
特定の株主から株式を強制的に回収し、経営権を集約して組織を整理したい場合などに活用されます。
8. 拒否権
株主総会や取締役会で決議された特定の重要な事項(合併、解散、役員の選任、重要な財産の処分など)について、さらにこの種類株式の株主による種類株主総会の承認を必要とするというルールを設けた種類株式です。
事業承継において後継者に経営権を譲りつつ創業者が重要な局面で最終的なコントロール権を保持し続けたい場合や、敵対的買収への防衛策として活用されます。
この種類株式を1株でも持っているだけで会社全体の重要な決定を左右できる強力な影響力を持つことから、「黄金株」とも呼ばれます。
9. 役員(取締役又は監査役)の選任権
この種類株式の株主だけで構成される種類株主総会において、取締役や監査役を選任することができる権利が付いた種類株式です。
通常、取締役や監査役の選任は、株主総会全体の決議(普通決議)によって行われますが、この種類株式を発行すると、株主総会全体の意思とは別に、この種類の株主だけで役員を選任できるようになります。
持株数(議決権)にかかわらず、特定の株主が確実に役員を送り込む枠を確保することができる点が最大の特徴です。
社債型種類株式とは
社債型種類株式とは、種類株式の一種で、「会社にお金を貸している状態(社債)」に近い性質を持たせたものです。
具体的には、株主総会での議決権(経営に参加する権利)を制限する代わりに、普通の株主よりも優先して配当金を受け取ることができます。
「会社の経営権は渡したくないけれど、高配当を約束して資金をしっかり集めたい」という場合に有効な手段です。
つまり、株主総会における議決権がないため経営には参加できませんが、その代わりに、普通の株主よりも優先して配当金をもらうことができるという種類株式です。
社債型種類株式は、先に解説した、会社法が定める9つの種類株式を、実務上の目的に応じて以下の3つの要素を組み合わせたものです。
①「剰余金の配当」および「残余財産の分配」
普通株主に先立って、一定額の配当を受け取る「優先株式」としての性質を持たせたものです。
清算時の分配も優先させることで、社債の利息や元本償還に近い優先的・安定的な経済的利益を確保することを可能とします。
②「議決権制限」
株主総会における一切の事項について議決権を行使できない「無議決権株式」としての性質を持たせたものです。
これにより、大量の株式発行による資金調達を行っても、既存株主の議決権比率(支配権)を維持することができるため、経営支配の体制に影響を及ぼすことなく、機動的な資金調達を実現することができます。
③「取得条項」または「取得請求権」
社債における「償還」に相当する機能です。
実務上の設計として、取得の対価を普通株式ではなく「金銭」に限定する点に特徴があります。
これにより、将来的にこの株式が普通株式に姿を変えて発行済みの株式総数が増加することを防ぎます。
その結果、既存株主が持つ1株あたりの価値や議決権の割合の減少(希薄化)を招くことなく、一定期間の経過後に金銭による払い戻しが行われます。
種類株式のメリット
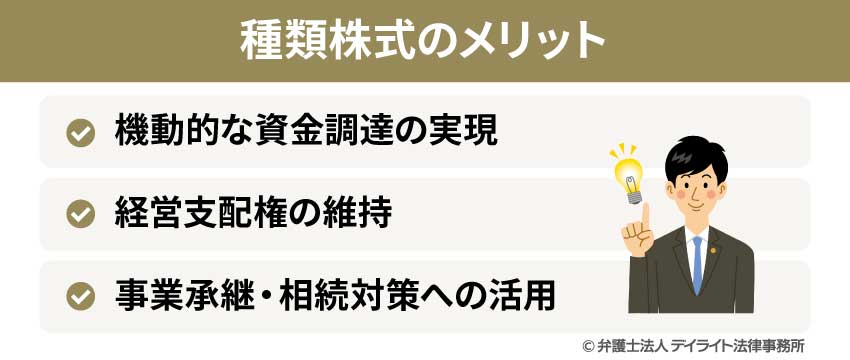
種類株式を活用することで、普通株式のみでは実現することができない、柔軟な資本戦略やガバナンスの構築が可能となります。
主なメリットは以下の通りです。
機動的な資金調達の実現
配当重視や議決権重視など、投資家のさまざまなニーズに合わせた設計をすることができるため、市場環境に応じた多様な資金調達が可能になります。
例えば、安定した収益を求める投資家には優先配当を付与する一方、経営参画を望む出資者には議決権を付与するなど、その時々の出資者の要望に柔軟に応えることで、資金調達の可能性を高められます。
経営支配権の維持
「議決権制限株式」を活用することで、創業家や現在の経営陣の議決権比率を下げずに支配権を維持しながら、多額の資金提供を受けることができます。
外部資本を導入しつつも、株主総会での議決権を制限することで、買収リスクへの備えや迅速な意思決定体制の維持を両立させることが可能です。
例えば、投資家に対して高配当を条件に資金を募りつつ、経営権は現在の経営陣が保持し続けるなど、安定した経営基盤を維持しながら事業拡大を目指すことができます。
事業承継・相続対策への活用
「拒否権付種類株式」(黄金株)などの活用によって、後継者へのスムーズな経営権委譲や、不測の事態における経営の安定性を担保できます。
例えば、先代経営者が、合併などの組織再編や定款変更のような会社の根幹に関わる決議への拒否権を持つことによって、経営の最終的な判断権を保持しつつ、後継者の経験不足を補いながら着実な事業承継を進めることが可能です。
また、譲渡制限株式と組み合わせることで、相続発生時における意図しない第三者への株式分散を防ぎ、親族間での経営権を巡る紛争や混乱を未然に回避できます。
種類株式のデメリット
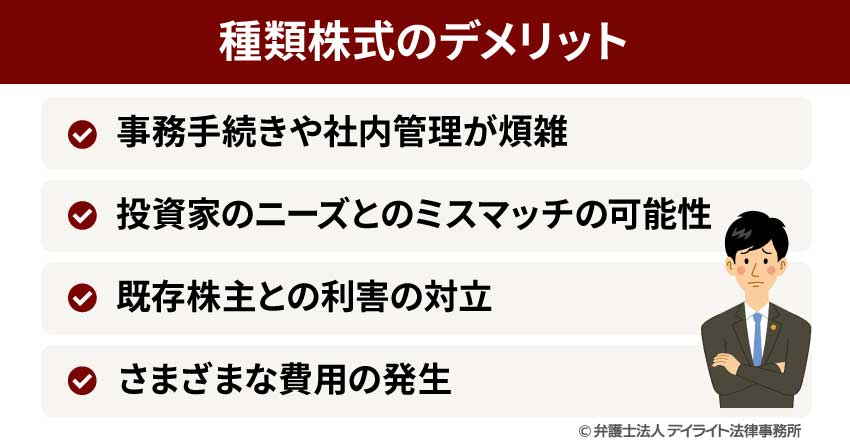
種類株式は、柔軟な設計が可能である反面、普通株式のみを発行する場合と比べて、以下のようなデメリットがある点に注意が必要です。
事務手続きや社内管理が煩雑
種類株式は普通株式と異なる内容を設定するため、導入時に定款の変更や株主総会の特別決議が必要となり、事務手続きが煩雑となります。
また、特定の種類株主に損害を及ぼすおそれがある事項を決議する際などには、通常の株主総会とは別に、種類株主総会の開催が必要になるケースもあります。
さらに、発行後も種類ごとの配当計算や議決権管理といった継続的な事務負担が生じるため、社内の管理が煩雑化します。
このような点をふまえて、社内の事務・管理体制を整えておくことが不可欠です。
投資家のニーズとのミスマッチの可能性
種類株式は、その内容によっては、投資家にとって必ずしも魅力的な投資対象とならない可能性があります。
例えば、配当や残余財産の優先権を重視しすぎると、将来的な株価上昇の恩恵が制限される設計になるケースもあります。
配当を出し過ぎれば、企業に残るお金が少なくなり、再投資がしづらい、会社の利益(内部留保)が残らず、会社の株価が上昇しないということです。
その結果、売却益(キャピタルゲイン)を重視する投資家の対象とはならず、企業側は出資を受ける可能性を狭めてしまうリスクに注意が必要です。
また、優先配当を定めた場合でも、企業の業績や財務状況によっては、そもそも配当が見送られる可能性があり、投資家が期待した収益を確実に得られる保証はないという点もデメリットといえるでしょう。
既存株主との利害の対立
種類株式によって特定の株主に優先的な権利を付与することは、既存の株主(普通株式の株主)との間に不平等感を生じさせ、利害の対立を招く可能性もあります。
特に、配当優先権などの経済的利益を付与する場合、既存株主の取り分が実質的に減少するため、既存株主の理解を得るための、丁寧な説明や調整が不可欠です。
さまざまな費用の発生
種類株式の設計には高度な専門知識が必要となるため、通常は専門家を利用し、定款変更や契約書作成にかかる専門家への報酬、および登記費用などが発生します。
また、発行後の配当計算や議決権管理といった事務運用の維持・管理コストも継続的に発生するため、費用対効果を見定めた上で導入を検討することが重要です。
種類株式発行の手続き
種類株式の導入の流れ
種類株式の導入は、以下①〜⑧の流れで行われます。
- ① 設計(スキームの構築)
- ② 取締役会決議
- ③ 定款の変更(株主総会の特別決議)
- ⑤ 募集事項の決定(株主総会または取締役会による発行の決議)
- ⑥ 引受けの申込み・割当て決議
- ⑦ 払込み
- ⑧ 登記申請
種類株式の定款変更
種類株式を発行するためには、あらかじめ定款において、その株式の内容(配当や議決権の制限など)や発行可能種類株式総数などを定めておく必要があります。
そのため、既存の定款にこれらの定めがない場合には、まずは株主総会の特別決議によって定款を変更しなければなりません。
株主総会の特別決議は、議決権の過半数を有する株主が出席し、出席した当該株主の議決権の3分の2以上の賛成によって行われます。
また、すでに種類株式を発行している会社において、新たな種類株式の発行が既存の種類株主に損害を及ぼすおそれがある場合には、原則として、株主総会の特別決議に加えて、その種類株主による種類株主総会の特別決議も必要となります。
実務上、新たな種類株式を発行するたびに種類株主総会を開催するのは、機動的な資金調達の妨げになる場合があります。
そのため、あらかじめ定款において「種類株主総会の決議を要しない」旨を定めておくことで、既存の種類株主に損害を及ぼすおそれがある場合であっても、種類株主総会の決議を不要とすることができます。
特にベンチャー企業・スタートアップ企業などの定款では、この規定を置くのが一般的となっています。
種類株式の定款の記載例
実務でよく見られるのは、投資家からの資金調達を想定して配当や残余財産を優先的に受け取ることができる「優先株式」と、経営権の安定を目的とした「無議決権株式」の組み合わせです。
ここでは、これらを組み合わせた種類株式の定款の標準的な記載例を紹介します。
なお、種類株式を発行する際には、その内容だけでなく「各種類株式ごとに発行できる上限数(発行可能種類株式総数)」も併せて定款で定める必要があります。
そのため、種類株式導入の定款変更決議では、以下のような定款の記載をしたうえで、これらをセットで承認するのが実務上の通例となっています。
(発行可能株式総数)
第◯条 当社の発行可能株式総数は、400株とする。
2 前項に定める発行可能株式総数のうち、発行可能種類株式総数は、次の通りとする。
普通株式 300株
A種優先株式 100株
(A種優先配当金)
第◯条 当社は、剰余金の配当を行うときは、普通株主に先立ち、A種優先株主に対し、A種優先株式1株につき年額◯円(以下「A種優先配当金」という)を支払う。
2 ある事業年度においてA種優先株主に対して支払った剰余金の配当の額がA種優先配当金の額に達しないときは、その不足額は翌事業年度以降に累積する。
3 A種優先株主に対しては、A種優先配当金を超えて剰余金の配当は行わない。
(議決権)
第◯条 A種優先株主は、当社の株主総会において、一切の事項につき議決権を有しない。
変更登記
種類株式に関する事項は登記事項(会社法911条3項)であり、第三者に対する公示が必要とされています。
そのため、定款を変更して種類株式の内容を定めた後は、その内容を反映させるために登記申請を行います。
登記申請にあたっては、定款変更を承認した株主総会議事録などの書類を添付し、正確な内容を反映させる必要があります。
この登記申請は、定款変更の効力が生じた日から2週間以内に、本店の所在地を管轄する法務局において行わなければなりません。
変更登記の記載例
定款変更の手続きが完了すると、その内容は法務局のシステムに記録され、登記事項証明書(いわゆる登記簿謄本)に反映されます。
具体的には、以下のように記載されます。
【発行可能株式総数】
400株
【発行可能種類株式総数】
普通株式 300株
A種優先株式 100株
【発行する株式の内容】
A種優先株式
1. 剰余金の配当
(配当の計算方法、累積・非参加の旨など)
2. 議決権の制限
当社の株主総会において、一切の事項につき議決権を有しない。
3. (その他、残余財産分配などの要点)
変更登記の費用
種類株式の内容設定と発行可能総数の変更登記を行うには、資本金にかかわらず、一律30,000円の登録免許税がかかります。
ただし、これはあくまでも、種類株式を発行できる枠を作るための費用です。
実際に種類株式を発行して資本金が増える際は、別途、増加額の0.7%(最低3万円)がかかります。
そのため、種類株式の発行枠の設定と発行を同時に行う場合は、これらの合算額が必要となります。
種類株式についての相談窓口
種類株式の導入を検討する際、主な相談先としては以下の窓口が挙げられます。
司法書士・税理士
種類株式の導入には、定款の変更や登記申請が必要となるため、登記実務の専門家である司法書士や、配当や株価への影響といった税務面の専門家である税理士に相談するのも一つの手です。
登記や税務上の事務手続きを依頼する場合には頼りになります。
企業法務に強い弁護士
投資家との契約交渉や、将来の紛争リスクの予見、経営権の設計など、種類株式の具体的な内容について、個別の事案に合わせて設計・構築できるのが弁護士です。
契約書などの書面作成にとどまらず、会社法に基づいた戦略的なアドバイスを求める場合、最も適した相談先といえます。
種類株式を弁護士に相談するメリット
種類株式の導入にあたって、自社の目的に合致した複雑な権利内容を設計するためには、高度なリーガルチェックやスキーム構築が必要です。
法律の専門家である弁護士に相談することで、複雑な手続きの落とし穴を回避できます。
また、企業法務に精通した弁護士は、過去の裁判例などを熟知しているため、会社にとって最適な設計に向けての支援をすることができます。
種類株式についてのQ&A
社債型種類株式のデメリットとは?
 社債型種類株式は、一般的に、議決権を制限する代わりに配当の優先権を付与するため、配当率を高めに設定せざるを得ず、その分、企業の配当負担が増えるというデメリットがあります。
また、この配当金は社債利息と異なり税務上の損金に算入されないため、節税効果が得られず、全額を税引き後の利益から捻出する必要があり、実質的な金銭的負担が重くなってしまいます。
種類株式発行会社は上場できる?
結論としては、種類株式を発行している会社も、上場することができます。実際にも多くの上場企業が、買収防衛策や資金調達の手段として種類株式を活用しています。
ただし、特定の株主に過度な拒否権を与えるなど、一般株主の利益を不当に害するような設計がなされている場合は、取引所の上場審査においてガバナンス上の懸念と判断される可能性があるため、設計段階での慎重な検討が必要です。
まとめ
種類株式は、企業の成長ステージや経営戦略に合わせて柔軟に活用できる有力な資本政策の手法です。
しかし、その設計には高度な専門知識と、将来のリスクを予見する緻密な法的視点が欠かせず、経営権の混乱や紛争を招かないよう、導入には慎重な判断が求められます。
本記事が、自社にとって最適なスキームを構築し、盤石な経営基盤を築くための一助となれば幸いです。

 メールでお問い合わせ