
弁護士法人デイライト法律事務所 代表弁護士
借用書は、お金を借りたことを証明するために、借りた側(借主)が作成し、貸した側(貸主)が保管する書類です。
自分で作成したものであっても、正しく作成すればしっかりと法的効力を持ちます。
しかし、記載内容に不備や曖昧な部分があると、万が一のトラブルの際に「お金を返してもらえない」という最悪の事態になりかねません。
そこでこの記事では、後々の法的トラブルを未然に防ぐ「正しい借用書の書き方」や「収入印紙のルール」を、弁護士の視点から分かりやすく解説します。
また、すぐに使える借用書テンプレート(無料)もご用意していますので、ぜひ実務にお役立てください。
身内や友人との貸し借りで後悔したくない、効力のある借用書を最短で完成させたいという方は、ぜひ参考になさってください。
借用書とは?
借用書の意味と法的効力
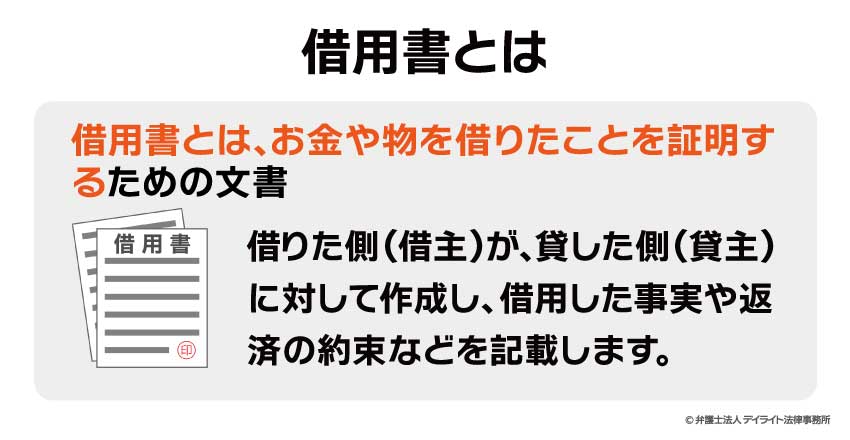
借用書とは、お金や物を借りたことを証明するための文書です。
借りた側(借主)が、貸した側(貸主)に対して作成し、借用した事実や返済の約束などを記載します。
物の貸し借りの時に作成されることもありますが、特に、個人間でお金の貸し借りをする際に作成されることが多いです。
自分で作成したものであっても、正しく作成すれば、法的な効力を持ちます。
法的効力について
お金の貸し借りのことを、法律上、「消費貸借契約」といいます。
物の貸し借りは、有償(賃料をもらうこと)の場合は「賃貸借契約」、無償(タダで貸すこと)の場合は「使用貸借契約」といいます。
これらの契約は、法律上、基本的には口頭(口約束)でも成立します。
しかし、口約束だけの場合、後で「言った言わない」のトラブルになることがあります。
その場合、権利の存在を主張する者が、契約の存在を証明しなければいけません。
借用書は、正しく作成していれば、これらの契約の存在を証明する重要な書類となるのです。
借用書と金銭消費貸借契約書との違い
借用書と似たものとして、金銭消費貸借契約書があります。
どちらもお金の貸し借りをする際に作成される書類ですが、両者の間には以下のような違いがあります。
| 借用書 | 金銭消費貸借契約書 | |
|---|---|---|
| 作成者(名義人) | 借主 | 貸主と借主 |
| 内容 |
|
|
| 法的効力 | 借主が一方的に貸主に対して義務を負う | 借主と貸主の双方が相手に対して義務を負う |
借用書には、お金の貸し借りに関する最低限の条件が記載され、借主だけが署名・押印をするのが一般的です。
一方で、金銭消費貸借契約書には、借用書よりも細かい条件が明記され、貸主と借主の双方が署名・押印することになります。
金銭消費貸借契約書は、借主と貸主がそれぞれ契約条件に従う義務を負うことになります。
一方、借用書は、借主が一方的に作成する書類であるため、借主だけが義務を負うことになりますし、借用書に記載されている範囲でのシンプルな義務しか生じません。
そのため、弁護士の視点から申し上げると、基本的に金銭消費貸借契約書の方が証明力が強く、いざトラブルが生じた場合のことを考えると、金銭消費貸借契約書を作成する方が望ましいです。
口約束はNG!お金の貸し借りで借用書が必要な理由
法律上、お金の貸し借りは口頭の約束だけでも成立します。
しかし、プロの弁護士の視点から断言すると、借用書のないお金の貸し借りは絶対に避けるべきです。
面倒に思える借用書をわざわざ作成すべき理由は、主に以下の3点にあります。
①「言った・言わない」の泥沼トラブルを防ぐため
借用書がないと、後から相手に「あれは貰ったお金だと思っていた」「そんな大金借りていない」「返す時期は決めていない」などと言い逃れをされてしまい、水掛け論になってしまいます。
条件をすべて書面に残しておくことで、こうした解釈のズレを完全にシャットアウトできます。
②裁判で「決定的な証拠」になるため
もし相手がどうしてもお金を返してくれず、裁判で回収を目指すことになった場合、裁判所に対して「お金を貸した事実」を証明しなければなりません。
このとき、借主の署名・捺印が入った借用書は、裁判官が貸し借りの事実を認めるための最も強力な証拠(処分証書)になります。
これがないと、裁判で勝つこと自体が非常に難しくなります。
③相手に「必ず返す」という心理的プレッシャーを与えるため
「紙に書いて署名・捺印をする」という行為そのものが、借りる側に対して強い心理的責任感(プレッシャー)を与えます。
「しっかりした書面を作られた以上、言い逃れはできない。期日通りに返さなければ」という抑止力が働き、結果としてトラブルそのものを未然に防ぐ効果があります。
親しい友人や家族だからこそ、関係性を壊さないために「お互いの安心の盾」として借用書を用意することが大切なのです。
借用書の正しい書き方|無料テンプレート
次に、借用書の具体的な書き方について見ていきましょう。
借用書の見本(雛形)
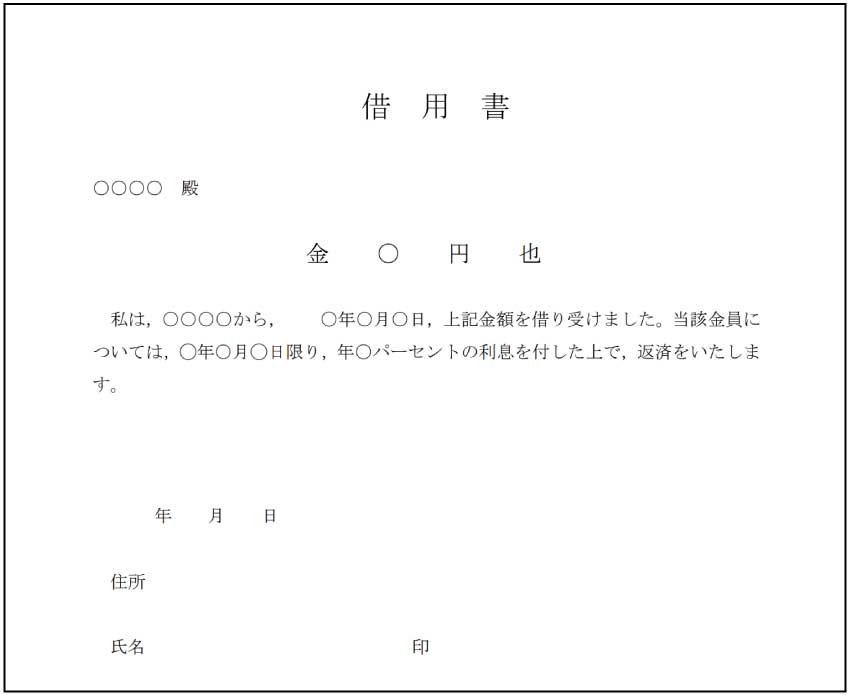
まず、借用書の簡単な見本をご紹介します。こちらの見本は、利息あり&一括返済を前提とした内容になっています。
借用書には、特に決まった形式はありませんが、この見本のように、シンプルなものが多いです。
こちらを参考にして、「〇」の部分に氏名や日付、金額などを埋めていただければ基本的な借用書が出来上がります。
なお、借用書は手書きでも有効ですが、パソコンで作成し、印刷したものに署名・捺印する方法でも問題ありません。
借用書に必ず記載すべき8つの基本項目
借用書は、お金や物品の貸し借りを証明する重要な書類です。
記載内容に不備があると後々トラブルに発展する可能性もあるため、これらの項目を明確に記載しましょう。
誰にお金を借りたのかを明確にするため、貸主のフルネームを正確に記載します。
借りた本人の情報です。必ず借主の「自筆」でサインしてもらいましょう。
捺印は認印でも有効ですが、実印であればより証明力が高まります。
実際にお金が貸主から借主の手元に渡った日付を記載します。
いくら借りたのかを明記します。
金額の改ざん(例:10万を110万に書き換える等)を防ぐため、算用数字(1, 2, 3)ではなく大字(壱、弐、参)で書くのが鉄則です(例:金拾萬円也)。
単に金額を書くだけでなく、「上記金額を確かに借り受け、受領いたしました」という一文を必ず入れます。
「令和〇年〇月〇日」と、具体的な期日を明記します。
「出世払い」や「余裕があるとき」といった曖昧な表現はトラブルの元になるので絶対に避けましょう。
「貸主が指定する銀行口座への振込」や「現金手渡し」など、具体的な方法を記載します。
振込手数料をどちらが負担するかも書いておくと親切です。
利息を取る場合は、その利率を明記します。
ただし、「利息制限法」という法律で上限(年15%〜20%)が決まっているため、これを超える高金利を設定するとその部分は無効になるので注意してください。
書いておくと有利になる4つの特約事項
基本の8項目に加えて、以下の条件も盛り込んでおくと、貸主側のリスクをさらに減らすことができます。
- 遅延損害金
期日までにお金が返ってこなかった場合の「ペナルティ(利息)」の利率です。 - 期限の利益の喪失
分割払いの場合に、「2回滞納したら、残りの借金を今すぐ一括で返さなければならない」というルールです。 - 連帯保証人
借主が返せないときに、代わりに返済の義務を負う人を設定し、その人の署名・捺印も貰っておきます。 - 裁判の合意管轄
万が一裁判になった際、「貸主の住所地を管轄する裁判所でおこなう」と決めておくことで、遠方の裁判所まで出向く手間を省けます。
借用書のテンプレートのダウンロード
実際に借用書を作る場合、Wordファイルなどになっているテンプレートを利用するのが効率的です。
インターネット上には色々なサンプルやテンプレートがありますが、弁護士などの専門家が監修したものをご活用いただくことを推奨します。
また、できるだけ新しく作成されたテンプレートを利用するのがいいでしょう。
当事務所では借用書についても、弁護士が作成した信頼できるテンプレートを複数公表しています。いずれも、個人情報の登録をせずに無料でどなたでもご覧いただけますので、ぜひご利用ください。

借用書関連のテンプレート(Word形式、PDF形式)を無料でダウンロードいただけます。

借用書を自分で作成する場合の注意点
借用書は、個人間でお金の貸し借りをする際に、後々のトラブルを防ぐために有効な手段です。しかし、自分で借用書を作成する場合には、いくつかの注意点があります。
1万円を超える場合は収入印紙が必要
借用金額が1万円を超える場合には、収入印紙を貼る必要があります。収入印紙の金額は、借用金額によって異なります。
例えば、2026年現在、以下のように借用金額に応じて収入印紙代が定められています。
※最新の情報は、以下に記載している国税庁のサイトをご覧いただくようお願いします。
| 借用金額 | 収入印紙代 |
|---|---|
| 1万円~10万円 | 200円 |
| 10万円~50万円 | 400円 |
| 50万円~100万円 | 1,000円 |
| 100万円~500万円 | 2,000円 |
収入印紙を貼らなかった場合、印紙税法違反になってしまいますので注意しましょう。
引用:No.7140 印紙税額の一覧表(その1)第1号文書から第4号文書まで|国税庁
「利息制限法」の上限金利を絶対に超えない
お金の貸し借りの際に忘れてはいけないのが、利息制限法による上限金利規制です。
利息制限法は、個人と法人いずれについても規制対象となる法律です。また、お金の貸し借りを業務としておこなっているかどうかにも関係なく規制がかかります。
そのため、友人同士のお金の貸し借りでも、利息制限法を超える金利を取ることはできないので注意しましょう。もちろん、会社が資金を借り入れる際の金利にも、利息制限法の制限がかかります。
具体的な利息上限は、借入金額の元本額に応じて以下のように定められています。
| 元本 | 利息上限 |
|---|---|
| 10万円未満 | 年20% |
| 10万円以上100万円未満 | 年18% |
| 100万円以上 | 年15% |
利息制限法の上限金利を超えた利息を借用書や契約書で定めた場合、超えた部分の利息は無効になってしまいます。
また、あまりに高利息の約束をした場合、貸し借りそのものが無効となる可能性すらあります(これを「不法原因給付」といいます。)。
利息制限法についてより詳しくお調べになりたい方は、ぜひ下記のページをご覧ください。
完済されるまで貸主が大切に「原本を保管」する
借用書は、作成したら終わり、というわけではありません。
作成した借用書は、基本的にお金の返済が完了するまでは貸主の側で大切に保管されます。
もしこれを紛失してしまってはいざ貸し借りの事実を証明したいときに何の意味も持ちませんので注意しましょう。
なお、借主側でも、念のため借用書の写し(コピー)を手元で保管しておくと安全です。
保証人がいる場合は「保証人の署名・捺印」をもらう
保証人(連帯保証人や連帯債務等)がいる場合、借用書に保証人の署名・捺印をもらうようにしましょう。
法律上、保証契約の成立には書面が必要となります(民法446条)。
参考:民法|eーGOV法令検索
書面への捺印は法律上の要件ではありませんが、トラブル防止のため、できるだけ実印をもらっておかれた方が良いでしょう。
万が一に備えて「公正証書」の作成を検討する
相手にお金を貸したケースにおいて、相手が返してくれない場合、強制執行するためには、「債務名義」というものが必要となります。
この債務名義には、判決書や公正証書があげられます。
しかし、判決書をもらうためには、民事訴訟を提起しなければなりません。
裁判を起こすとなると大変な労力や時間がかかります。
これに対して、公正証書は公証役場において簡単に作成できます。
ただし、公正証書を作成するためには一定程度の手数料が必要となります。
したがって、ある程度の大きな金額を貸し付けるときなどに作成を検討されると良いでしょう。
連帯債務・連帯保証がある場合の注意点
複数の人が共同でお金を借り入れる場合や、連帯保証人がいる場合には、連帯債務や連帯保証についても借用書に記載するようにしましょう。
特に、連帯債務者や連帯保証人などに貸主がお金の返済を請求する場合には、借用書に連帯債務者や連帯保証人の署名・捺印などが記載されていることが重要になります。
なお、法的には、借用書ではなく金銭消費貸借契約書が望ましいことは前述の通りですが、特に連帯債務や連帯保証などが関わる複数名での取引の場合には、より契約書の作成を推奨します。
金銭消費貸借契約書についてより詳しくお調べになりたい方は、ぜひこちらもご覧ください。
無料のテンプレートも提供していますので、大変お役に立つはずです。


借用書を守らなかった場合の回収方法
借用書を作成したにもかかわらず相手が返済してくれない場合は、一般的には民事訴訟の提起を検討することとなります。
この場合、管轄となる裁判所は状況によって異なります。
貸金債権の場合、債権者又は債務者の住所地を管轄する裁判所が管轄となりますが、以下のとおり、請求額によって、裁判所の種類が異なります。
- 140万円以下の場合:簡易裁判所
- 140万円超えの場合:地方裁判所
裁判で請求が認められた場合でも、相手が返済しないケースもあります。
その場合、強制執行という手続きに入ります。
なお、民事訴訟で解決を図る場合、判決が出るまでに長期間かかることも予想されます。
そのため、弁護士に債権回収を依頼するという方法もあります。
例えば、弁護士から相手に内容証明郵便を送ることで、民事訴訟を提起せずとも任意に支払ってくれるケースもあります。
また、民事訴訟以外にも、支払督促や民事調停などの手段も考えられます。

借用書がない状態からお金を取り返す方法
借用書がなかったとしても、すぐに諦める必要はありません。
上で解説した通り、例えばお金の貸し借り(消費貸借契約)などにおいては、借用書がなかったとしても、相手には返済義務があります。
したがって、まずは支払ってもらうように説得してみると良いでしょう。
相手がお金を返すという約束を否認した場合、お金を貸した側がそれを立証していかなければいけません。
金銭消費貸借契約において返済の約束を裏付ける資料としては、貸主から借主への資金移動を示す資料が考えられます。
例えば、送金する方法でお金を貸している場合は、振込明細書や口座の取引履歴などがこれに該当します。
立証方法はケースバイケースですので、専門家に相談されると良いでしょう。
借用書についてのQ&A
借用書の効力や作成方法について、疑問を持たれる方も少なくないと思います。
ここでは、借用書に関するよくある質問とその回答をご紹介します。
個人間の借用書は効力がありますか?
 個人間で作成された借用書であっても、法的効力があります。
借用書は、貸し借りがあった事実を証明する証拠となります。
ただし、借用書に記載された内容が曖昧であったり、不備があったりする場合には、その効力が十分に認められない可能性があります。
借用書は、契約書と比べて形式が定まっていないため、借用書の証拠としての強さは、その内容や形式によって大きく変化します。
例えば、以下の項目については明確に記載する必要があります。
- 貸主と借主の氏名、住所
- 借用金額
- 返済期日
- 利息
- 返済方法
また、例えば飲食店の紙ナプキンに殴り書きしたような大雑把な形式ではなく、一般的な用紙にて作成された物の方が証拠力は高くなるといえるでしょう。(内容にもよるため一概には言えませんが、丁寧に作られたものほど証拠力が高いです。)
借用書は手書きでもいいですか?
借用書は、手書きであっても法的効力はあります。借主本人の自書で作成されたものであれば、むしろパソコンで作成されたものと比べても証拠力は劣りません。
しかし、証拠としての信頼性を高めるためには、以下の点に注意しましょう。
- 内容を明確に記載する
- 署名・捺印は必ず行う
- コピーを作成し、貸主と借主がそれぞれ保管する
手書きで作成されたものは、その内容が曖昧であったり、要素が不足してしまうことが多いです。そうでなくても、書き損じなどが起きやすく、また作り直す手間も非常にかかります。
そのため、パソコン上で内容を推敲しながら作成いただくことを推奨しています。
その際には弁護士が監修したテンプレートを使って効率的に作成されるのがよいでしょう。
借用書はあとから書いてもらっても大丈夫?
借用書は、原則として、お金を借りる際に作成する必要がありますが、当事者間の合意があれば、後から作成することも可能です。ただし、借用書を借主が約束通りに作成してくれないおそれがあることには注意しましょう。その場合、貸主は借主からお金の返済を受けられないことになりかねません。
このようなリスクがありますので、特に貸主の立場からは、借用書はできる限りお金を貸す際に作成するようにしましょう。
家族間でも借用書は必要ですか?
家族間であっても、お金の貸し借りをする場合には、借用書を作成することをお勧めします。家族間などの親しい間柄であれば、口約束だけでお金を貸し借りしてしまうことも多いと思います。もっとも、仮に親しい関係であっても、お金の問題は後々トラブルになる可能性があります。
借用書を作成することで、貸し借りの条件を明確にし、そのトラブルを未然に防ぐことができます。
親しい相手だからこそ、お金の問題についてはきっちり対応することが、親しい関係を維持するための秘訣ですので、面倒がらずに借用書や契約書を作成するようにしましょう。
特に、以下のケースでは、借用書の作成を検討しましょう。
- 高額な貸し借りをする場合
- 返済期間が長期間になる場合
- 相続に関わる可能性がある場合
- 複雑な条件がある場合
借用書があればいつまででも借金の取り立てができますか?
借用書を作っているとしても、借金は原則として10年間の消滅時効の対象になります。そのため、約束した返済期限から10年間が経過してしまうと、借金の返済を受けられないことになりかねません。
もっとも、時効によって借金が消滅してしまわないように、「時効の更新」という制度が民法で設けられています。(民法147条以下)
具体的には、
- 貸主による、裁判などの公的な手続きで請求や支払い督促をする
- 貸主による、強制執行・担保権の実行など
- 借主が、返済義務があることを承認する
これらの事情を証明できれば、時効が更新され、10年間のタイマーがリセットされることになります。
もし、消滅時効が進んでしまいそうであれば、早めにこれらの対応を検討するのがよいでしょう。
まとめ
借用書は、お金の貸し借りをする場合において非常に重要な役割を果たす書類です。
借用書は、貸し借りの事実や、返済金額や条件を証明するための証拠になるため、ぜひ作成を検討してください。
法的には、お金の貸し借りの際には金銭消費貸借契約書を作成するのが望ましいですが、契約書の作成までは難しい局面では、簡易に借主側で借用書を作成することが有効な場合があります。
借用書は契約書と比べて決まった形式はありませんが、記載すべき最低限の項目については漏らさず記載することが重要です。
そのため、弁護士が監修したテンプレートを使って適切な借用書を作成するようにしましょう。
当事務所では、弁護士が作成した借用書や金銭消費貸借契約書のテンプレートを無料で公開していますので、ぜひご活用ください。
また、お取引によっては、テンプレートを活用してもうまく借用書を作れない、という場合があるかもしれません。
そのような場合には、できるだけ早く専門の弁護士にご相談いただくのがよいでしょう。
特に、高額なお取引の場合には、契約書や借用書の内容がしっかりと法律に基づいているか、契約におけるリスクが適切にカバーされているか、を確認するために、法律の専門家である弁護士に相談することが非常に有効です。
LINEや電話相談を活用した全国対応も行っていますので、お金の貸し借りでお困りの方は、お気軽にご相談ください。
 メールでお問い合わせ